Apollo 与高盛为 SpaceX 定价 440 亿美元 GPU 租赁融资
Apollo 与高盛 11 月 20 日为 SpaceX 定价 440 亿美元算力租赁融资,信托买入 Vera Rubin 机架回租,2027 年上半年计租。
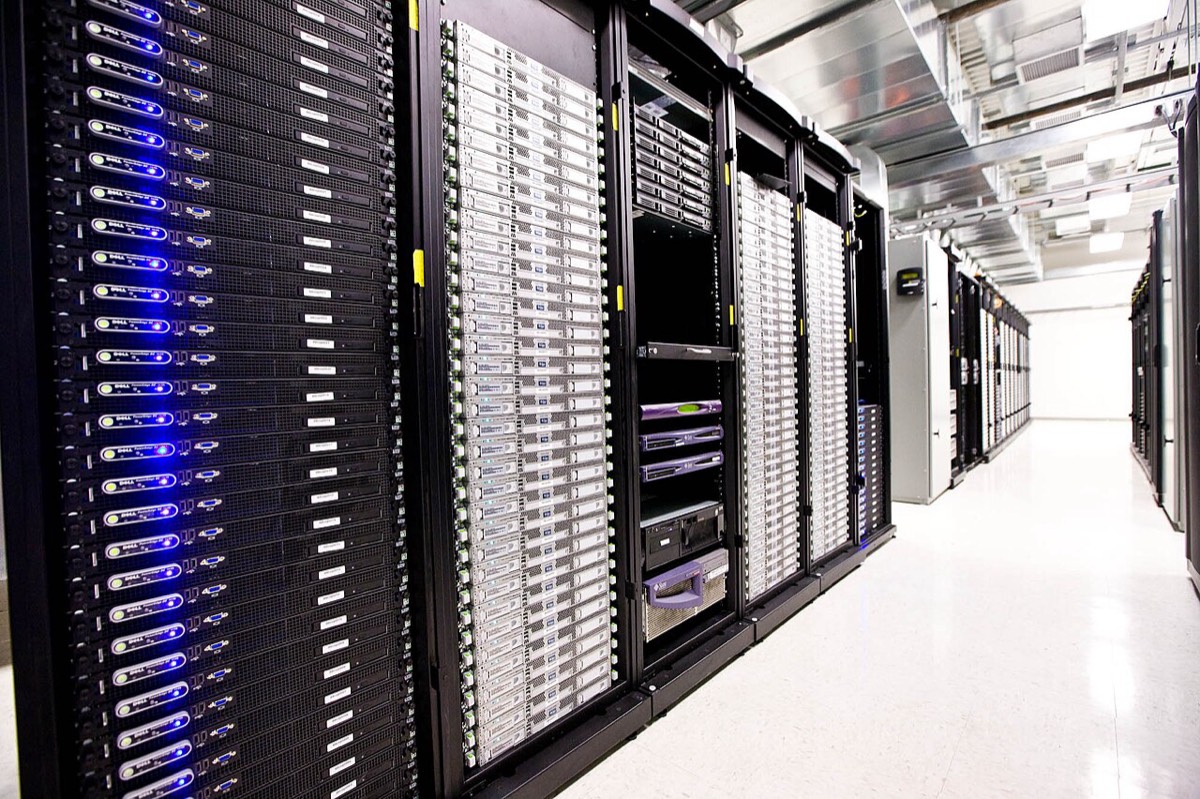
Apollo Global Management 与高盛 11 月 20 日为 SpaceX 的一笔 GPU 融资完成定价,规模约 440 亿美元的优先与次级票据。这笔钱不以现金形式交给 SpaceX:一家信托买下英伟达下一代 Vera Rubin 机架,再租给这家航天与 AI 公司使用。租期从 2027 年上半年设备交付后开始计算,SpaceX(纳斯达克代码 SPCX)自己不持有这批设备。
要点
- 公开卖出的三档约 321 亿美元。 据路透引述知情人士,A3 档 251.7 亿美元、2033 年 4 月到期、收益率 8.259%;A2 档约 44 亿美元、2031 年 4 月到期、7.66%;B 档次级档 25.64 亿美元、2033 年 4 月到期、8.36%。
- 目前能核到的评级来自 KBRA。 11 月 16 日的公告给约 272 亿美元的 A-2、A-3 档与 24 亿美元的 B 档 A- 初步评级,展望稳定;同一份文件把 GPU 的「快速贬值」写进风险段。Apollo 的定价公告没有提评级机构。
- 租赁约五年,季度付款,按计划摊还。 KBRA 的措辞是 triple-net 与 hell-or-high-water:设备坏了、用不上,租金照付。Fitch 把它排除在一级杠杆之外,另算一个租赁调整后杠杆。
背景
SpaceX 在 10 月 26 日披露了一份约束性承诺,向 Apollo 管理的实体租入约 400 亿美元的 GPU 与相关设备,这是 Fitch 复述的口径。再往前一天,马斯克在 X 上称融资「已完成」,并预言 200 多家新云厂商会「成片死亡」(见 SpaceX 400 亿美元 GPU 债务融资)。当时没有发行人公告,结构在《金融时报》与彭博的报道里也不一致:一边说约 100 亿美元银行贷款加 300 亿美元投资级债,一边说用 SPV 把债务放到表外。11 月 20 日的定价公告第一次给出金额与计租时间。
绕一圈的原因,Fitch 10 月 29 日的说明写得很清楚:SpaceX 的 BBB+ 评级维持不变,前提是这笔租赁不计入它的一级杠杆指标。同一份材料里能看到 SpaceX 的体量——9 月 30 日的铭牌算力 1.7 吉瓦,一年前是 0.6 吉瓦;现金与短期证券 899 亿美元,总债务 380 亿美元。据 IFR,公司今年 6 月上市;融资从私募谈判搬到公开债市,是上市之后必然要走的一步。
事实部分
Apollo 的公告写得很省:约 440 亿美元的优先与次级票据,超额认购并上调规模,用于为 SpaceX 采购 GPU 与相关设备,交付后开始计租。路透能逐笔核到的只有公开卖出的三档:
| 档位 | 规模 | 到期 | 收益率 | KBRA 初步评级 |
|---|---|---|---|---|
| A3 优先担保 | 251.7 亿美元 | 2033 年 4 月 | 8.259% | A- |
| A2 优先担保 | 约 44 亿美元 | 2031 年 4 月 | 7.66% | A- |
| B 次级担保 | 25.64 亿美元 | 2033 年 4 月 | 8.36% | A- |
| 三档合计 | 约 321 亿美元 | — | — | — |
三档相加约 321 亿美元,离公告的 440 亿还差一截。IFR 列出了其余几块:一笔最初定在 82.36 亿美元的高级担保贷款,债券上调规模后可能缩减;最多 24 亿美元的 C、D、E 档私募票据——这两项大致填上差额。SpaceX 另外预付 71 亿美元租金,设备订单规模 IFR 写的是约 470 亿美元。公告本身没有逐项拆开,所以 440 亿是定价规模,不是全部资金的清单。
角色分工写在公告里:Apollo Global Securities 与高盛担任联席全球协调人,高盛兼任唯一结构顾问;出资方是 Apollo 与高盛管理的基金与关联方,BlackRock、高盛资产管理以及 KKR 提供咨询的账户给了锚定承诺。Apollo 一侧的顾问是摩根士丹利、花旗与 PJT Partners,法律顾问为 Latham & Watkins;投资人一侧是 Paul, Weiss。
资产描述上,公告只写「下一代英伟达 Vera Rubin 芯片」,KBRA 的文件写到具体形态——Vera Rubin NVL72 GPU 设备。两边都没有给机架数量,470 亿美元对应多少套 NVL72,公开材料里查不到。
表外的边界
Saturn Funding Trust 是这笔债的发行人。按 KBRA 的描述,它是一个新设的破产隔离特殊目的实体,由 WHCO Intermediate Holdings LP 间接全资持有,而后者是一家与 SpaceX 没有股权关系的第三方资产支持贷款机构。IFR 的说法是这家 SPV 由 Apollo 拥有,违约时由 Apollo 的另一家载体接手设备所有权;设备由这家 SPV 买入,再租给 SpaceX。
「表外」在这里的准确含义是会计与评级口径:债务挂在信托的资产负债表上,SpaceX 账上是一笔租赁义务。它不等于风险消失。KBRA 把评级锚在「corporate anchor」上,也就是 SpaceX 自身的信用;租赁义务被写成绝对且无条件,SpaceX 不能因为设备损坏、闲置或不可抗力停付。Fitch 的处理更细:一级杠杆不算这笔租赁,但另算租赁调整后杠杆,并把租金摊销与利息视为对 EBITDA 的扣减。两家机构的口径不同,指向同一件事——这笔钱最终还是要 SpaceX 付。
抵押品是设备本身,还款来源是 SpaceX 的租金,不是一池分散的应收账款。这是 IFR 采访的组合经理不愿意把它当普通 ABS 的原因。
各方说法
IFR 采访的两位组合经理说得比公告直白。一位盯着价格:8% 以上的收益率对收益型买家有吸引力。另一位把结构总结成「拿 SpaceX 担保的设备,包装成 ABS 来卖」,最终没有下单,理由是难以判断 SpaceX 与特斯拉之间会不会合并、这批债在资本结构里排到哪一层。
关于「最大」,两份材料打架。Apollo 的公告称这是「迄今规模最大的 GPU 融资」;IFR 称它是「第二大芯片融资交易」,排在 Anthropic 之后。分歧来自怎么计数:Anthropic 今年 6 月融了 350 亿美元、10 月又融了 630 亿美元,买的是博通与 Alphabet 的芯片,那两笔靠博通提供担保,而不是靠当时未上市、没有评级的 Anthropic 自身信用。只算「以 GPU 租赁为标的、由承租人信用支撑」的交易,Apollo 的说法站得住;把芯片融资整体算进来,第二才准确。本篇更信 IFR 的口径,因为它把两笔 Anthropic 交易的时间与结构都写清楚了。
这也是它和 xAI、Oracle 那类 GPU 融资最值得对照的地方:资产是同一类加速器机架,信用来源不同。Anthropic 的两笔把风险放在供应商担保上,这一笔把风险放回 SpaceX 的资产负债表,只不过中间隔了一层信托。这两类交易的条款不能直接比较,能比较的是「谁在最后兜底」。
市场时机也不帮忙。IFR 记录,债券在周四开盘前启动,几个小时前 Anthropic 刚完成那笔创纪录的 IPO;当天 AI 股与 AI 债一起被抛售,纳斯达克跌到七个月低点。A3 档最终定价在美国国债上加 345 个基点。
编辑判断
对买算力的人,这笔交易的第一个含义是价格。8.259% 是这批设备的资金成本,最终会摊进 2027 年开始的租金里:设备 2027 年上半年交付,租期五年,季度付款,IFR 说三档都计划在法定到期日之前一年多还完。2027 年谈多年期 GPU 容量的团队,报价里大概率会碰到这条成本线。
第二个含义是「表外」这个词被用得太顺。SpaceX 的租赁义务是 hell-or-high-water,设备不能用了也要付;评级机构的分歧只在把它算进哪个指标。看到「不计入杠杆」就以为风险已经转移,是把会计口径当成了经济事实。真要评估这笔交易对 SpaceX 的影响,该看的是 Fitch 那个补充口径,而不是公告里的措辞。
需要保留的疑问有三点。机架数量没披露,470 亿美元的订单对应多少套 NVL72、每套按什么价格入账,公告与评级文件都没写;这决定了抵押品的单位价值,也决定了 KBRA 那句「变现价值不确定」有多重。最终规模还可能变,贷款额度会随债券上调而缩减。最后,马斯克 10 月说这笔钱「主要是可赎回债」,11 月落地的是五年、按计划摊还的租赁,两种还款节奏并不一样;哪一版是当初谈判的真实条款,目前没有一方解释。作为对照,Anthropic 的招股书把约 8954 亿美元的算力采购与租赁承诺摆进了披露文件;一个把承诺摊开,一个把债务挪进信托,差别会在 2027 年的财报里显出来。