内存紧缺延续到 2028:美光 2027 年产能 75% 已被预订
美光 CEO 称供需只会更紧:2027 年产出 75% 已锁定,HBM 明年价格显著更高,三星称 HBM 将占 DRAM 产能近三成。
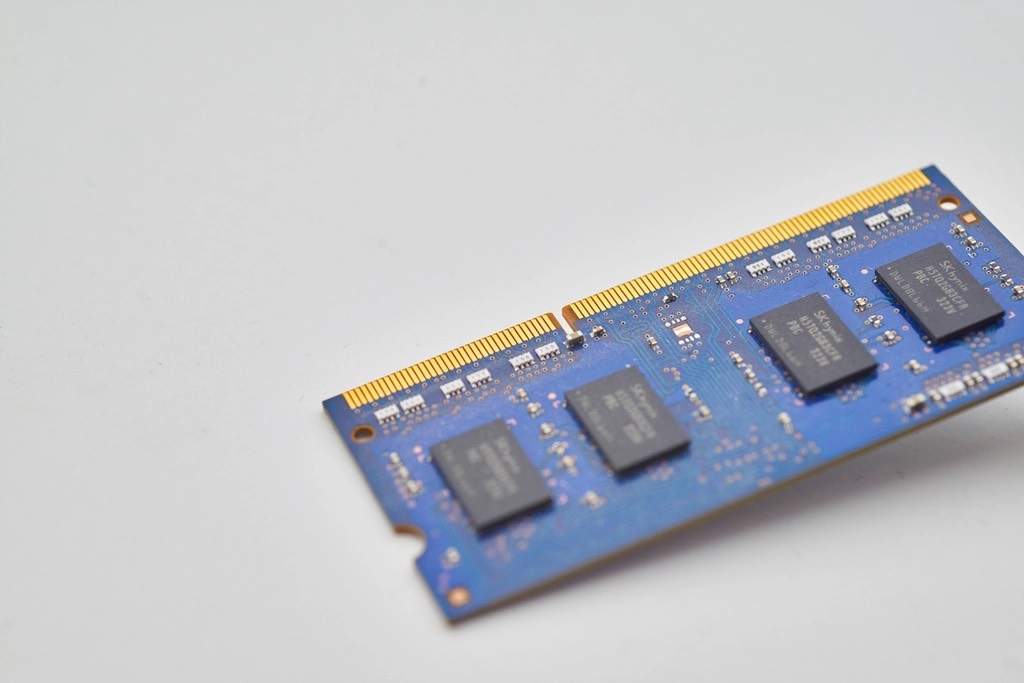
美光 CEO Sanjay Mehrotra 在 FY2026 Q4 财报电话会上给出了确定到 2028 年的紧缺判断:「整体供需环境只会越来越紧」。这次有财报电话会实录与第三方产能数据交叉验证,与一周前流传的失实编译数字不同。
事实部分
- 美光口径:2027 年内存产出 75% 已被客户锁定;多数销售谈判已在谈 2028 年的量;HBM 2027 年价格「显著高于 2026」。
- 三星口径:EVP Kim Taewoo(9 月 29 日,Reuters)称 HBM 将占 2027 年行业 DRAM 晶圆产能近 30%(2026 年约 20%)——HBM 与标准 DRAM 争同一批晶圆。
- 扩产节奏:美光新洁净室 2028 年投产,但产出爬坡渐进;HBM4/4E 转换进一步恶化晶圆配比。
- 买方侧信号:Crucial 已退出消费内存(2025 年 12 月);RAM 约占惠普 PC BOM 成本 35%;Roku 部分产品提价 60%;Switch 2 涨价。
对采购的含义
消费端与中小企业没有「锁产能」的议价能力,能做的是提前下单、接受长交期,或在产品定义时用「够用」的内存规格对冲涨价。数据中心客户则已进入按年锁定模式——2027-2028 的价格现在就谈。
与昨日数字疑云的对照
我们 10 月 1 日曾因「季度营收 542 亿美元、同比 +379%」远超美光量级而拒绝采用编译数字;本次 CEO 原话与三星的产能口径来自财报电话会与 Reuters,两个独立信源相互一致。此前存疑的方向(AI 拉动内存紧缺)被证实,但幅度以本次口径为准。
编辑判断
内存是所有算力计划的隐性前置:GPU 订单再大,没内存就点不亮。长鑫的扩产、DeepSeek 把算子开源到昇腾都是供给侧的对冲动作,但远水不解 2027 的近渴。给采购团队的直接建议:把内存从「BOM 里的一行」升格为「按季度跟踪的风险项」。
HBM 为什么让所有人更缺
HBM 每 GB 售价是标准 DRAM 的数倍,晶圆厂每转向 HBM 一片晶圆,DIMM 就少一批产能。三星 30% 的预测意味着:即使总晶圆产出持平,明年标准 DRAM 的供给实际在收缩——短缺是配比问题,不只是需求问题。HBM4 换代又叠加一层:每代接口宽度翻倍,爬坡期良率走低。
谁先吃下涨价
冲击顺序大致是:消费内存(Crucial 已退场)、平价 PC 与游戏机(惠普的 BOM 账、Switch 2 涨价)、再到按年锁价的企业服务器。超大规模云厂商有锁定的 2027 价格,续约前无感——这正是他们的谈判提前挪到 2028 年量的原因。如果你的产品路线图假设「内存会越来越便宜」,这个假设 2024 年就过期了。
没有议价权的人能做什么
三条路:趁供应商还要量时锁定 12 个月供货协议;把产品定义降配——基线从 32GB 降到 16GB 就封住了敞口;盯现货市场,等那一次「需求停顿」的信号。这些动作都解决不了 2027,但能封顶损失。
存储之外的第二道账
内存涨价的连带效应在 NAND 与存储整机同样成立——同一批晶圆、同一批设备、同一批买家。给基础设施做预算的团队,2027 年的存储与内存预算应该按「不降价」做基线,按「涨价两成」做压力情景。
最后一点规划纪律:内存高管的判断此前在两个方向上都错过——2022-2023 的过剩同样烧到了供应商。把 2028 当成规划下限而非预言,按季度复核锁定比例与现货价是否印证他们的故事。
报价有效期按周计。