Diamond Foundry 称造出全球首片 200mm 单晶金刚石晶圆
Diamond Foundry 宣称造出全球首片 200mm 单晶金刚石晶圆,瞄准 AI 芯片散热;尚无第三方验证。
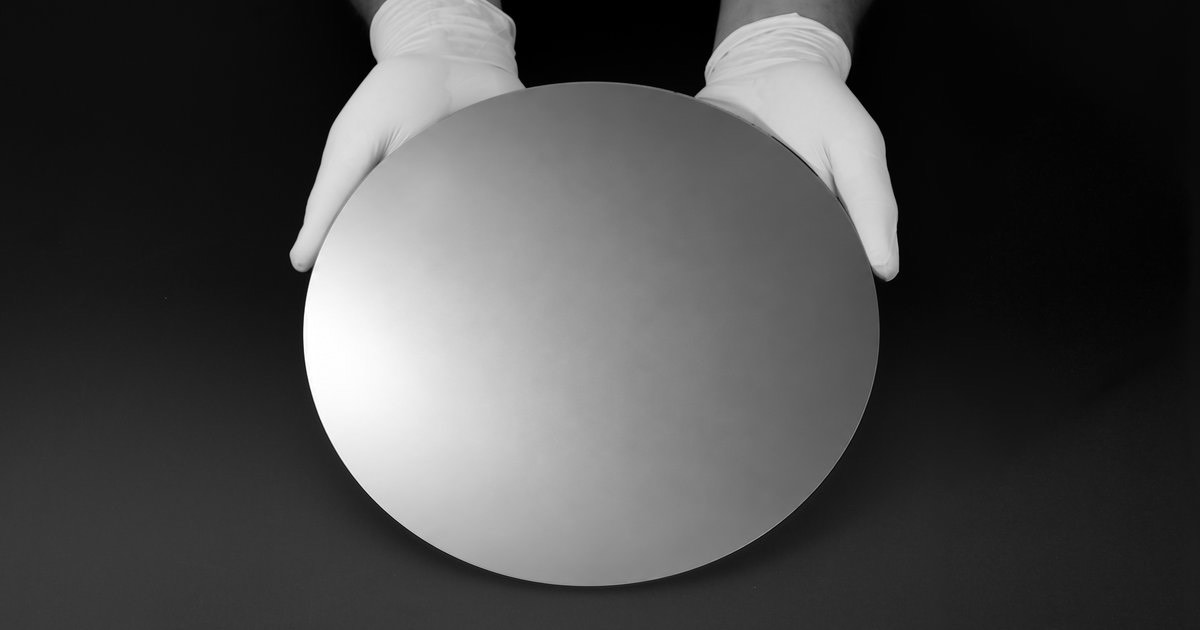
培育钻石公司 Diamond Foundry 在 11 月 5 日的公告中宣称,造出直径 200mm 的单晶金刚石晶圆(D200mm),并称这是全球第一片这个尺寸的单一连续金刚石晶体,展示品为生长后未抛光的原坯。公司给它的定位是 AI 芯片衬底:金刚石室温导热率约 2,200 W/(m·K),约为硅(149 W/(m·K))的 15 倍,而热点散热正是当前 AI 芯片最紧的物理约束之一。
要点
- Diamond Foundry 11 月 5 日公告称造出全球首片 200mm 单晶金刚石晶圆:单一连续晶体,不是小晶体拼接,也不是多晶材料;展示品为生长态、未抛光。
- 金刚石室温导热率约 2,200 W/(m·K),约为硅的 15 倍、4H 碳化硅(348 W/(m·K))的 6 倍;公司的方向是把芯片散热从封装工程下沉到衬底材料层。
- 目前全部为公司口径:公告未附论文或第三方表征,良率、价格、出货时间均未公布;此前公开的最大规模是公司自报的 100mm(2023 年 10 月)。
背景
Diamond Foundry 2012 年创立于旧金山,靠培育钻石珠宝(自有品牌 VRAI)起家,2023 年起把重心转向半导体材料。这家公司的背景有两块拼图:一是 2022 年收购奥格斯堡 Diamond Technology(Audiatec),把研究大尺寸单晶生长 25 年的 Stefan Gsell 与 Martin Fischer 带进团队;二是西班牙工厂:Trujillo 工厂 2025 年 1 月投产(公司称比计划提前五周),2025 年 11 月公司宣布追加 27.7 亿美元扩建、铸锭厂房已开工;公司称工厂全天候依靠太阳能与储能供电。这条线上的公开里程碑在 2023 年 10 月:公司宣布造出 100mm 单晶金刚石晶圆,重 110 克拉,当时也称世界首片。产业另一侧,日本的 Orbray(原 Adamant Namiki)与佐贺大学 2021 年做出 2 英寸(约 55mm)单晶晶圆,2022 年 4 月宣布量产技术,走蓝宝石基板异质外延路线,氮杂质控制在 3 ppb 以内。单晶金刚石此前多年停在英寸级上下,这是理解这次 200mm 宣称的底色。
事实部分
公告本身给出的可核对信息有限:晶圆直径 200mm,官方强调它是「单一连续晶体」,既非拼接,也非多晶;展示为生长态、未抛光。CEO Martin Roscheisen 在公告中写道:「这是那种曾经看似几乎不可能的里程碑之一」,并称数百名工程师、科学家和技术人员参与了这项工作。对于下一步,公告引述称 200mm 让 300mm「变得可以预期」,没有给时间表。
材料数据可以独立核对:维基百科材料条目给天然 IIa 型金刚石的室温导热率约 2,200 W/(m·K),¹²C 富集的合成金刚石可到 3,320 W/(m·K)——按同一口径折算,约为硅的 15 倍、4H 碳化硅的 6 倍。公司产品页上「最高 10 倍功耗优势」之类的倍数宣传没有附测试条件,本篇以百科数值为准。
| 材料 | 室温导热率(W/(m·K)) | 备注 |
|---|---|---|
| 金刚石(天然 IIa 型) | 约 2,200 | ¹²C 富集合成样品可达 3,320 |
| 铜 | 401 | 传统散热器基准 |
| 碳化硅(4H) | 348 | 功率电子主流衬底 |
| 硅 | 149 | 标准芯片晶圆 |
产品页上公司给出的应用口径:承载 AI 芯片功耗「最高 10 倍」、寿命「最高 10 倍」,先进冷却能力「最高 100 倍」,3D 封装每千瓦时算力「最高 7 倍」——这些数字没有第三方测试支撑,属于厂商宣称。公告列出的目标应用是半导体衬底、功率电子、光学与量子器件。
各方说法
截至发稿,这则消息的主要转述方是快科技等中文科技媒体,内容都来自公司公告;Diamond Foundry 没有附论文、独立实验室表征或客户验证,「全球第一片」暂时无法独立核实。能找到的独立参照有两类。一是材料学数据本身:金刚石导热率在已知固体中封顶,同时电绝缘、力学强度高,这部分写在维基百科材料条目里,没有争议。二是产业史:Orbray 与佐贺大学的 2 英寸晶圆走异质外延,2022 年宣称量产后并没有大规模铺开;Hacker News 上 2024 年 1 月有人贴过 Diamond Foundry 100mm 公告,5 分、0 评论——社区对这条线的关注一直有限,这次的 200mm 公告发布约两天,尚未见到独立讨论串。两条路线不同,但指向同一个判断:单晶金刚石能否走到晶圆级,卡点在工程放大,不在材料本身。
编辑判断
把散热从封装工程下沉到衬底材料,方向本身站得住。AI 芯片的功耗密度一年比一年高:微软 Maia 300 的卖点是每兆瓦 token 产出,英伟达把整机架装进集装箱的 DSX POD 也在跟散热极限赛跑,衬底换金刚石如果可行,收益是材料级的。功率电子侧同样对口——美国商务部 10 月刚给功率半导体研发发出意向书,说明碳化硅之后,衬底材料本身已是各方下注的对象。但读这则公告要扣住三点:其一,这是公司自宣,没有论文和第三方表征;其二,展示品是未抛光的生长态,离可键合、可光刻的芯片级衬底还隔着抛光、缺陷控制、成本几道关;其三,良率与价格未谈,「可批量供货」目前只有产品页一句宣称。当作材料放大的方向性信号来读是合理的,当作随时可用的产能则不是。
接下来
有三个节点可以盯:一是论文或独立表征——200mm 单晶若是真结果,学术侧通常会跟进 X 射线衍射、缺陷成像一类的验证;二是 300mm 路线,公告说「可以预期」但没给时间;三是产品页购买入口何时挂出真实参数与价格。Orbray 的 2 英寸晶圆从 2021 年成果到宣称量产隔了约七个月,之后没有大规模铺开——晶圆级金刚石的工程难度,历史已经提示过一次。