韩国央行警告:美国 AI 支出若放缓,韩国芯片出口最多可较预测减少 1000 亿美元
韩国央行 10 月 26 日书面答复国会:若美国大厂放缓 AI 开支,芯片出口较预测少 500 亿至 1000 亿美元,GDP 增速少 0.4 点。
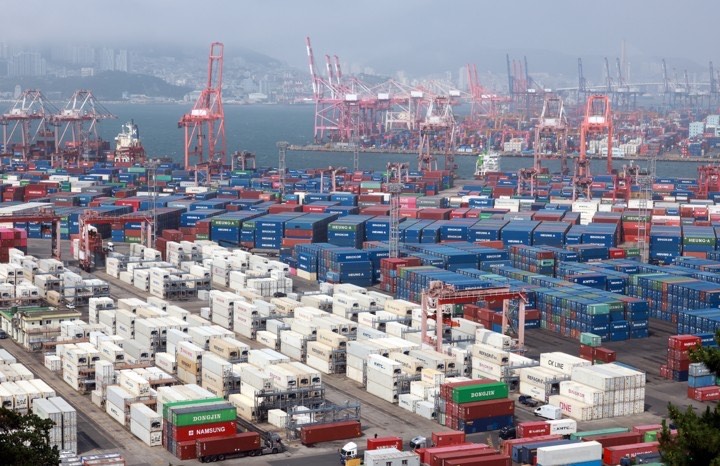
韩国银行(Bank of Korea,韩国央行)10 月 26 日向国会提交的国政监察书面答复里,写下一个量化的悲观情境:如果亚马逊、微软、Meta 等美国科技巨头明年收缩 AI 基础设施开支,韩国半导体出口将比原有预测减少 500 亿至 1000 亿美元——上限相当于央行 6000 亿美元芯片出口预测的六分之一。매일경제(韩国《每日经济》)当日 17:32 独家报道此事;据 Reuters 次日转述,这份答复提交给议员安道杰(Ahn Do-geol)——매경正文并未点出议员姓名——两家媒体给出的核心数字一致。央行 8 月展望报告里只给方向不给数字的「悲观情境」,这是第一次落到纸面。
要点
- 出口缺口 500 亿至 1000 亿美元。 悲观情境下,2027 年半导体出口较央行原预测的 6000 亿美元最多缩水六分之一,而芯片约占韩国出口的一半。
- 增长与顺差同时下修。 明年 GDP 增速被拉低约 0.4 个百分点,2027 年经常账户顺差将「相当大幅度」低于 4300 亿美元的既预测,央行还预期韩元贬值压力加大。
- 情境靠量价两条假设撑起。 出口量增速由原预期的 10% 多下调到 10% 上下,半导体单价比预期再低约 10%——靠涨价撑起来的景气,正是央行点名最脆弱的一环。
背景
出口结构是理解这份警告的起点。매경引韩国产业通商资源部数据:今年 1 至 9 月,汽车、汽车零部件、家电出口额全部低于上年同期——除了芯片,韩国拿不出第二个能对冲的行业。顺带一提,4300 亿美元这个顺差预测并不夸张:8 月单月经常账户顺差就达 461 亿美元左右、为有记录以来次高,半导体景气是主要推手(韩国央行 10 月 8 日发布的 8 月国际收支临时值)。央行在 8 月的展望报告里画过悲观情境,但只给方向不给数字;这次借国政监察书面答复公开,等于把压力测试摆上了台面。
同一周,央行自己公布的数字还停在繁荣区:10 月 27 日发布的三季度实际 GDP 环比增长 1.0%,是央行自身预测的三倍多,主要由半导体出口和设备投资拉动,而民间消费环比下降 0.2%(연합뉴스、뉴시스等多家韩媒 10 月 27 日报道)。繁荣与脆弱是同一枚硬币:本站最近跟过的几笔融资——Meta 最高 950 亿美元的股权融资、SpaceX 400 亿美元的 GPU 债务——都是在给这笔资本开支找钱;上游内存紧缺预计延续到 2028 年,则解释了芯片出口为何靠涨价放量。韩国央行做的事,是把「如果这笔开支断供」的账,从云厂商的资产负债表,算到一个主权经济体的 GDP 上。
情境假设
央行悲观情境的骨架是一组明确的假设,两家的报道相互印证:
| 项目 | 原预测 | 悲观情境 | 来源 |
|---|---|---|---|
| 2027 年半导体出口 | 6000 亿美元 | 减少 500 亿–1000 亿美元 | 매경 |
| 出口量增速 | 10% 多(10%대 초중반) | 10% 上下 | 매경 |
| 半导体单价 | — | 较预期低约 10% | 매경、Reuters |
| 2027 年 GDP 增速 | — | 下调约 0.4 个百分点 | Reuters |
| 2027 年经常账户顺差 | 4300 亿美元 | 「相当大幅度」低于该预测 | 매경、Reuters |
| 韩元汇率 | — | 贬值压力加大 | 매경 |
一个细节两家并不对齐:Reuters 转文只提「单价下跌 10%」,매경补上了量的假设——出口量增速从 10% 多降到 10% 上下,本文按매경的完整版写。也需交代两点:其一,书面答复原件尚未公开(国政监察资料通常经议员办公室发布),以上数字以两家媒体转述为准;其二,Reuters 转文中「五大厂资本开支从去年 400 亿美元增至明年 1100 亿美元」一句与各公司已披露的支出规模明显不符——仅 Meta 一家申报的 AI 相关融资就最高 950 亿美元——疑为转述或翻译错误,本文不引用该序列。
各方说法
华尔街没有跟着这份警告转向。据智通财经 10 月 27 日报道,Goldman Sachs 把韩国综指 12 个月目标位从 12000 点下调到 9000 点,却仍隐含约六成上涨空间:三星电子与 SK 海力士的远期市盈率只有 3 倍上下、接近历史低位,存储双雄约占韩国综指市值的一半,只要业绩兑现,股价隐含的悲观就会被消化。同篇报道引 TrendForce 预测:2027 年 HBM 混合平均单价同比上涨约 121%——多头的算盘,打在央行担心的同一个变量上。
更贴身的质疑来自韩国学界。매경引 Hansung University 教授金相奉(김상봉)的分析:最近的半导体出口景气「更多依赖价格上涨而非数量增长」,已签合约大约撑到明年上半年;之后如果中国通用芯片产能继续放大、数据中心投资放缓,价格回落会连累经常账户。央行自己在答复里也留了余话:AI 需求走势与存储行业周期仍有相当大的不确定性(据 Reuters 转述)。
编辑判断
这是一份值得记进时间线的文件:算力资金面的第一个央行级量化警告。此前这条线上的信号都来自公司资产负债表——Meta 的股权融资、SpaceX 的 GPU 债务、新云厂商的整合——韩国央行把同一笔开支的传导终点,画到了出口、增速、顺差和汇率上,等于替所有「卖铲子」的经济体做了一次压力测试。对做采购和定价的人,直接的读数是:2027 年的内存价格取决于今年到明年上半年云厂商的资本开支决议,价格下行情境与缺货涨价的逻辑用的是同一组变量,方向却相反。也要留一句清醒话:情境假设里的出口量增速仍有 10% 上下,「悲观」是以繁荣为底线的悲观;央行完整模型未公开,500 亿与 1000 亿之间的跨度,本身就是不确定性的度量。
接下来
三个时点能检验这份警告:韩国央行通常在 11 月发布下一次经济展望报告,看悲观情境会不会进入正式预测;未来几周亚马逊、微软、Meta、谷歌、甲骨文的季度财报和资本开支指引;以及存储合约价的月度走势——价格一旦掉头,情境就从纸面走向现实。