美光宣布跳过 4F² DRAM,与三星、长鑫存储在内存路线上公开分裂
美光 CTO 称 4F² 相比 6F² 的密度优势是神话,10 月 21 日将其移出路线图;三星、SK 海力士与长鑫存储仍在推进 4F²。
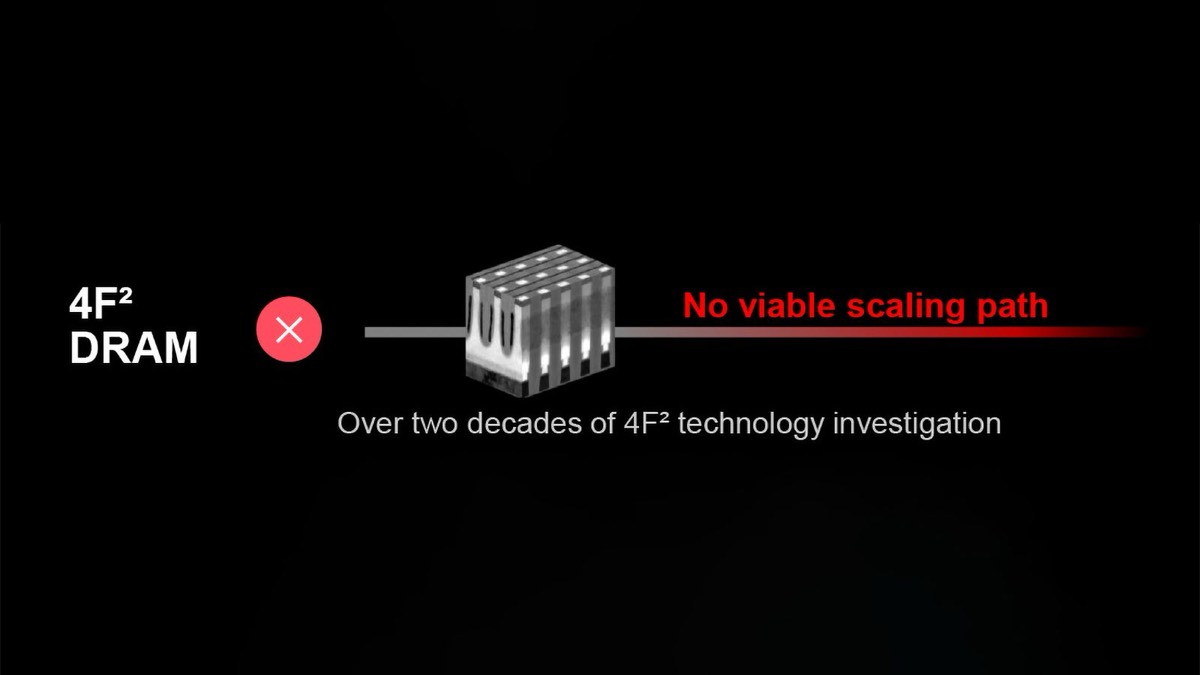
10 月 21 日,美光(Micron)在面向投资者的 Technology and Product Leadership Webinar 上给出一个罕见的技术表态:总裁兼首席技术及产品官 Scott DeBoer 说,评估了近 20 年的 4F² DRAM 不会进入公司路线图。他的原话是「it’s a bit of a myth that 4F² actually provides anything versus 6F²」——4F² 相比 6F² 有实质优势更像一个神话,因为「决定 DRAM 的是电容间距(capacitor pitch)」。美光是 DRAM 三大原厂之一,这次表态把公司放到了与三星、SK 海力士、长鑫存储(CXMT)相反的一侧:这三家都还在推进 4F²。
要点
- DeBoer 在 10 月 21 日的研讨会上称,4F² 相比 6F² 的密度优势「有点像神话」,决定位密度的是电容间距而非单元架构;美光评估 4F² 近 20 年,最终选择不量产。
- 美光的替代路线:1δ 节点 2027 下半年量产、位密度提升 mid-20%;1ε 引入晶圆键合;ζÅ/ηÅ 两个 sub-10nm 级节点导入 High-NA EUV;3D DRAM 是平行路径,导入时机由美光自定。
- 分歧是公开的:TechInsights 称三星、SK 海力士的路线图仍含 4F²;长鑫存储总裁曹堪宇此前已宣布年底推出 4F² 架构的服务器 DDR5 RDIMM。
背景
4F² 和 6F² 描述的是 DRAM 存储单元占用的面积。当前所有量产 DRAM 都是 6F²——一个单元占 6 个 F 见方的位置;4F² 把晶体管塞进电容正下方,单元面积再省三分之一,理论密度收益明显,代价是工艺更复杂、更贵。DeBoer 的核心论点是:单元里晶体管再小,电容间距缩不下去,位密度照样上不去——「It is capacitor pitch that defines the DRAM」。
长鑫存储是这次分歧的直接背景。10 月中旬,其总裁曹堪宇宣布年底推出 4F² 架构加 VSG(垂直栅)晶体管的服务器 DDR5 RDIMM,美光的表态恰好发生在十多天之后。美光在这条技术上同样有积累:DeBoer 说「Micron invented 4F² DRAM」,20 年里造过原型,只是一直没有量产。
还有一个先例值得记住:美光在 EUV 光刻上也曾是最不积极的一家,先公开表示没有 EUV 计划,后来向 ASML 支付预付款,成为三大原厂里最晚导入 EUV 的一家——但据 Tom’s Hardware 观察,它并未因此在成本和性能上落后。这次对 4F² 说「不」是不是同一个剧本,要等后续节点来验证。
事实部分
DeBoer 的论点可以拆成三层,均出自研讨会记录:其一,密度由电容间距决定,4F² 缩的是晶体管不是电容;其二,继续缩放 4F²「是物理问题,4F² 的缩放有根本性障碍,最终会导致 3D DRAM 取代 4F²」;其三,美光评估了 20 年,因为「缩放路径过了某一点就走不通」,加上复杂度与成本更高,所以不量产。他也承认 4F² 单元「往前几个节点肯定做得出来」。
美光给出的替代路线,按 TrendForce 10 月 22 日与 Tom’s Hardware 10 月 26 日的报道整理如下:
| 节点 | 时间 | 关键内容 |
|---|---|---|
| 1γ | 已量产 | 首个导入 EUV 的节点,支撑未来 12 个月的主力产品 |
| 1δ | 2027 下半年量产 | 位密度提升 mid-20%,性能为 HBM5、vHBM 与 vEIM 优化 |
| 1ε | 开发中 | 引入晶圆键合(wafer bonding) |
| ζÅ / ηÅ | 早期开发 | 首批 sub-10nm 级节点,导入 High-NA EUV 与新材料 |
| 3D DRAM | 平行路径 | 列在 1ζ 与 1η 之间,导入时机取决于成本、复杂度与性能 |
3D DRAM 在路线图上列了 3D1、3D2 两代,但 DeBoer 说它在实际意义上是「平行路径(parallel path)」,什么时候上由美光按成本、复杂度和性能自行决定。他同时承认 DRAM「正在接近原子极限」,但美光对平面路线还有好几个节点有信心。
财务面给这个决定撑腰:美光 FY2026 Q4(季度截至 9 月 3 日)营收 542.3 亿美元、毛利率 86.8%(stockanalysis.com 数据),是公司历史上最赚钱的一个季度——有本钱选一条更贵但更平滑的路。
各方说法
竞争面是「三对一」。Tom’s Hardware 引市场研究机构 TechInsights 的说法:三星和 SK 海力士的路线图里仍然有 4F² 单元。长鑫的动作最具体——年底 4F² 服务器 DDR5 RDIMM。
Tom’s Hardware 的正文只做了一个克制的解读:DeBoer 说厂商要在 4F² 或更先进工艺之间二选一,这「也许恰好解释了」长鑫为什么赞扬 4F²。至于「长鑫拿不到 EUV,所以用单元架构换一次性密度收益、绕开光刻代差」这类说法,只出现在该文读者评论区,不属于编辑部观点。
中文报道走得更远。快科技 10 月 27 日综述称,三星 DS 部门 CTO 宋在爀在 SEDEX 2026 上被问及是否研发 4F² 时回答「是的」;还称 SK 海力士已在 2025 年 VLSI 会议上由 CTO 发布 4F² 垂直栅平台与 3D DRAM 路线图。这两条细节在英文报道里只有 TechInsights 的「路线图仍含 4F²」可以对应,SEDEX 与 VLSI 的现场细节目前只有中文转述一个来源,引用时需要留意。
编辑判断
对买内存、定配置的人,这条新闻短期内不改变任何到货时间表:1γ 量产的产品照常卖,位密度要到 2027 下半年 1δ 量产才有 mid-20% 的跳升。它改变的是对 2028 年之后密度来源的预期——在内存紧缺延续到 2028 的背景下,美光把资源押在晶圆键合加 High-NA EUV 的光刻路线上,而不是单元架构改造。涨价压力已经在向终端传导(UBI Research 测算旗舰手机里存储已占近四成成本),这条路线决定的是未来供给曲线的形状。
对行业观察者,更有意思的是路线背后的经济学:长鑫用 4F² 换密度,美光用光刻和晶圆键合换密度,DeBoer 的论点实质是「光刻比单元架构改造便宜」。这个判断对不对,2026 年底长鑫的 4F² RDIMM 上市时就能比一次。
诚实的缺口也在这边:美光在 EUV 上「先说不、最后最晚跟进」的记录说明,CTO 在研讨会上的路线表态不等于最终执行;3D DRAM 的导入时间未定;中文报道里三星 SEDEX、SK 海力士 VLSI 的细节只有转述一个来源。这些信息都要打折听。
接下来
- 2026 年底:长鑫 4F² 服务器 DDR5 RDIMM 是否如期发布,是两边路线的第一次实盘对照。
- 2027 下半年:美光 1δ 量产,验证 mid-20% 的位密度提升与 HBM5、vHBM、vEIM 优化。
- ζÅ/ηÅ 节点与 vHBM、vEIM 垂直封装目前都没有给出量产时间。